Génération de leads assurance, sous votre marque.
Mutuelle, prévoyance, emprunteur, auto, habitation : des prospects exclusifs qui ont répondu à votre publicité, pas à un comparateur. Vos conseillers convertissent, ils ne rappellent pas dans le vide.
Leads assurance : sortir de la guerre des comparateurs.
Les courtiers qui nous contactent vivent la même chose : des comparateurs qui écrasent les marges, des fichiers usés et des prospects qui ont déjà signé ailleurs.
La solution : votre marque, vos leads, votre relation.
Des comparateurs qui plombent
Sur un comparateur, vous n'êtes qu'une ligne de prix parmi dix. Le prospect ne connaît pas votre nom et négocie avant même de décrocher.
Une conformité ACPR stricte
La publicité assurance est étroitement encadrée : mentions, wording, devoir de conseil. Une campagne non conforme peut coûter bien plus qu'un budget pub.
Une saisonnalité brutale
Mutuelle en fin d'année, emprunteur au printemps : sans pilotage fin des budgets, vous payez cher en haute saison et tournez à vide le reste de l'année.
Assurance-vie, PER, épargne : ils nous confient leur acquisition.
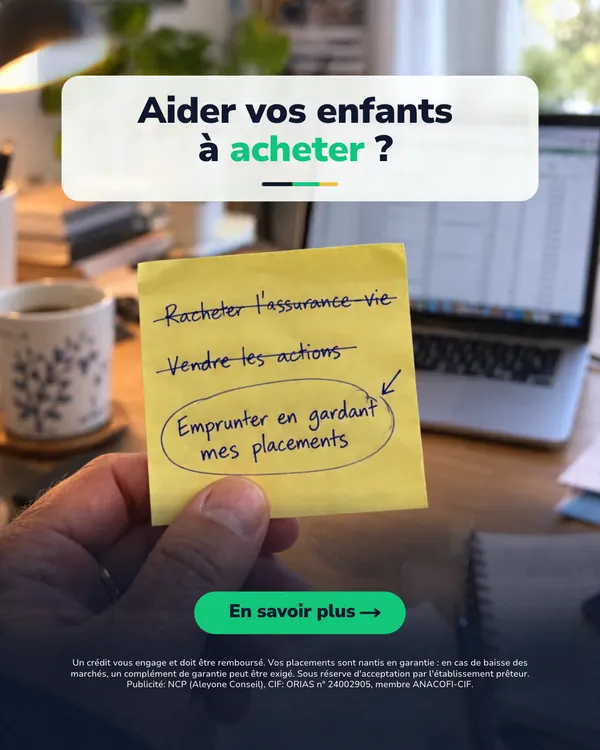
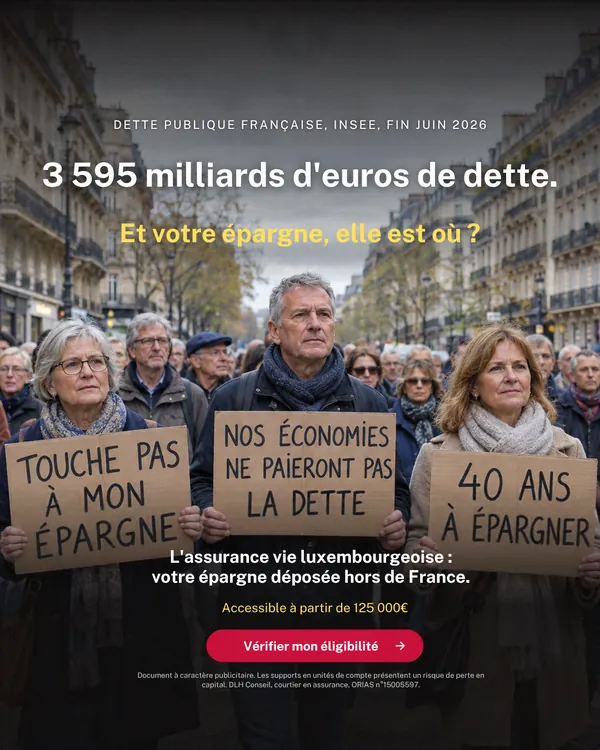
Nos références en assurance sont du côté de l'assurance-vie, du PER et de l'épargne retraite : trois exemples parmi nos clients qui distribuent ces contrats.
 400leads par mois
Assurance-vie · PER · SCPIUne plateforme d'épargne digitale qui rend l'assurance-vie, le PER et la SCPI accessibles au grand public. Un volume multiplié par 5, sans dégrader la qualité.
 32 %de prise de rendez-vous
Assurance-vie · PERPlus de 100 leads qualifiés par mois : des épargnants déclarant plus de 50 000 € à placer, captés sans démarchage téléphonique.
 150+leads par mois
Gestion de patrimoineUne équipe entière alimentée en continu, grâce aux vidéos du fondateur face caméra et à un suivi des leads sur une plateforme dédiée.
Leads assurance exclusifs : des prospects qui vous choisissent vous.
Générer sous votre marque change tout : le prospect a vu votre nom, votre promesse, votre visage. Quand vous l'appelez, il sait qui vous êtes.
Un angle par produit, sous votre nom
Mutuelle senior, prévoyance TNS, assurance emprunteur : chaque produit a ses audiences et ses créas, conformes ACPR, renouvelées chaque semaine.
Situation et échéance vérifiées
Situation familiale, contrat actuel, échéance de résiliation, budget : le formulaire filtre, le scoring priorise les échéances proches.
Le rappel dans l'heure qui change tout
En assurance, la vitesse fait le taux de transformation. Relances automatiques immédiates, rendez-vous téléphonique posé dans l'agenda du bon conseiller.
Le marché du lead assurance, en clair.
Un lead assurance exclusif coûte entre 7 et 20 € selon le produit : la mutuelle senior reste la porte d'entrée la plus accessible, quand la prévoyance TNS et l'assurance emprunteur, plus engageantes, se paient plus cher mais signent des contrats à plus forte valeur. À l'inverse, un lead de comparateur, revendu et sur-sollicité, transforme deux à trois fois moins.
La résiliation infra-annuelle a changé la donne : vos prospects peuvent changer d'assureur à tout moment, ce qui rend la qualification de l'échéance décisive. Savoir quand le contrat actuel se termine, c'est savoir quand appeler. Le formulaire le demande, le scoring priorise.
La saisonnalité reste structurante : la mutuelle explose au dernier trimestre, l'emprunteur suit le marché immobilier au printemps. Le budget publicitaire se module mois par mois, et c'est précisément ce pilotage qui maintient un coût par contrat stable sur l'année.
Combien coûte un lead assurance ?
En 2026, un lead assurance coûte 7 à 20 € HT avec ScaleCity, exclusif et qualifié : 7 à 15 € en mutuelle, 10 à 20 € en emprunteur ou prévoyance. Le même contact se paie 17 à 45 € via une autre agence ou en interne. Chez un revendeur, il démarre à 7 €, mais il est souvent partagé entre trois ou quatre courtiers.
Coût média seul, hors accompagnement (à partir de 1 500 € HT par mois). Données de juin 2026, croisées entre nos campagnes et les prix publics du marché.
€ HT par lead, coût média seul. Méthodologie complète dans le baromètre du coût par lead.
Nos articles sur les leads assurance

Leads mutuelle senior : exclusif ou mutualisé, le calcul qui change tout
À prix facial égal, le lead mutuelle senior exclusif et le lead mutualisé n'ont rien en commun. Le calcul complet, du taux…Lire l'article →
Leads assurance emprunteur : capter les emprunteurs depuis la loi Lemoine
Depuis la loi Lemoine, l'emprunteur peut résilier à tout moment : un flux continu de prospects à capter. Voici comment en faire…Lire l'article →
Leads assurance-vie : capter des épargnants qualifiés pour vos conseillers
L’assurance-vie est le placement que vos prospects connaissent déjà : près de 2 000 milliards d’euros d’encours en France selon France Assureurs.…Lire l'article →Le guide complet de la génération de leads · Tous nos articles →
Une agence qui a fait ses preuves, tous secteurs confondus.
Combien coûte un lead assurance ?
Avec ScaleCity, comptez 7 à 15 € HT pour un lead mutuelle santé ou senior, et 10 à 20 € pour un lead emprunteur ou prévoyance, exclusif et qualifié. Le même contact coûte 17 à 45 € via une autre agence. L'accompagnement démarre à 1 500 € HT par mois, avec un budget publicitaire conseillé de 600 € par mois et un engagement de 3 mois. Le détail par segment est sur la page prix d'un lead assurance.
Vos campagnes respectent-elles les règles ACPR ?
Oui. Mentions obligatoires, wording sans promesse trompeuse, parcours de consentement propre : nos comptes assurance tournent sans accroc réglementaire.
Quelle différence avec un comparateur ?
Le prospect répond à VOTRE publicité, sous votre marque. Il n'est pas en train de comparer dix offres : il vous a choisi comme interlocuteur. Le taux de transformation n'a rien à voir.
Gérez-vous la saisonnalité ?
Oui, les budgets sont pilotés selon les pics de chaque produit : on accélère sur la mutuelle en fin d'année, sur l'emprunteur au printemps, et on ajuste chaque semaine.
Comment choisir un fournisseur de leads assurance ?
Demandez d'abord si le lead vous est réservé. Un contact vendu à trois ou quatre courtiers démarre à 7 € chez un revendeur, mais il a déjà reçu trois appels quand vous composez son numéro. Vérifiez ensuite la preuve du consentement (date, source, texte accepté), le filtre sur l'échéance du contrat actuel et la conformité ACPR des annonces. Comparez enfin au coût par contrat signé : un lead exclusif à 10 ou 15 € qui décroche vaut plus qu'un lead partagé à 7 € qui ne répond plus.
Comment évaluer la qualité d'un lead assurance ?
Sur trois chiffres suivis chaque semaine : le taux de contacts joints dans les 48 heures, la part de contacts dont le contrat arrive à échéance dans les trois mois, et le taux de rendez-vous. Chez un de nos clients en assurance-vie et PER, 32 % des leads prennent rendez-vous avec un conseiller. Quand ce taux baisse, regardez d'abord le délai de rappel et l'angle publicitaire avant d'augmenter le budget.
On remplit l'agenda de vos conseillers ?
45 minutes avec un expert du secteur assurance. Vous repartez avec un plan d'acquisition chiffré, que vous travailliez avec nous ou non.